Domain reiu.de kaufen?
Wir ziehen mit dem Projekt
reiu.de um.
Sind Sie am Kauf der Domain
reiu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reiu.de kaufen?
Werden Abschreibungen im Soll oder Haben gebucht?
Abschreibungen werden im Soll gebucht. Sie stellen eine Wertminderung von Vermögensgegenständen dar und führen zu einer Verringerung des Buchwerts. Durch die Erfassung der Abschreibungen im Soll wird das Eigenkapital des Unternehmens reduziert. Dieser Buchungsvorgang spiegelt wider, dass der Wert des Vermögensgegenstands im Laufe der Zeit abnimmt und somit eine Wertberichtigung erforderlich ist. Letztendlich dienen Abschreibungen dazu, den tatsächlichen Wertverlust von Vermögensgegenständen in der Buchhaltung zu berücksichtigen. **
Was bedeutet L auf Lebensmittel?
"L auf Lebensmittel" steht für "Lagerung". Es kennzeichnet Lebensmittel, die bei Raumtemperatur gelagert werden können, ohne dass sie verderben. Diese Kennzeichnung gibt Verbrauchern eine Orientierung darüber, wie die Lebensmittel am besten aufbewahrt werden sollten, um ihre Haltbarkeit zu gewährleisten. Lebensmittel mit dem L-Symbol sollten trocken und kühl gelagert werden, um eine optimale Qualität zu erhalten. Es ist wichtig, die Lagerhinweise auf Lebensmitteln zu beachten, um eine längere Haltbarkeit und Frische zu gewährleisten. **

Ähnliche Suchbegriffe für Scardoni-L-Abschreibungen-im
Top-Angebote
Produkte zum Begriff Scardoni-L-Abschreibungen-im:
-
möbel direkt online Wanddekoobjekt Blumenmotiv im Rahmen goldfarbenMetall Wanddeko Blütenmotiv im goldfarbenen Rahmen – moderne Wanddekoration, 74 cm hoch Beschreibung: Diese moderne Wanddekoration aus Metall setzt mit ihrem stilvollen Blütenmotiv einen eleganten Akzent in deinem Zuhause. Das Motiv ist harmonisch farb43,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Wanddekoobjekt Akzente im Wohnraum schwarzModerne Wanddekoration aus Metall – „Personen auf Kreisen sitzend“ Diese stilvolle Wanddekoration aus Metall setzt moderne Akzente in jedem Wohnraum. Die kunstvoll gestalteten Kreise aus Metall werden von filigranen Figuren aus Eisen ergänzt, die in har43,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Solmecke, Christian: Recht im Online-MarketingRecht im Online-Marketing , So schützen Sie sich vor Fallstricken und Abmahnungen in Social Media oder im Webshop. Aktuell zur EU-DSGVO. Aktualisierte 4. Auflage 2023 , Stabilisatoren > Sportfederung , Auflage: 4. Auflage, Erscheinungsjahr: 20230405, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Solmecke, Christian, Edition: REV, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1019, Themenüberschrift: BUSINESS & ECONOMICS / Business Law, Keyword: Bücher Grundlagen Tipps Tutorials Wissen; Google Analytics; E-Commerce; Abmahnung; Nutzungsrechte; Lizenzrechte; Soziale Medien; Recht Online-Marketing; Influencer-Marketing; Datenschutz; Urheberrecht; Internet-Recht; Social Web; Online-Handel; Facebook EuGH, Fachschema: Datenschutz-Grundverordnung - EU-DSGVO~E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Internet / Wirtschaft, Recht~Medienrecht, Fachkategorie: Recht der Werbung, Marketing und Sponsoring, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Handelsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 245, Breite: 175, Höhe: 61, Gewicht: 2006, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2250536, Vorgänger EAN: 9783836266895 9783836260435 9783836234764, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 170310679,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **

Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Scardoni-L-Abschreibungen-im:
-
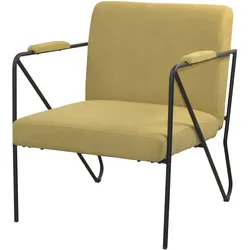
möbel direkt online Polstersessel Im trendigen RetrostyleModerner Sessel mit einem Gestell aus Stahlrohr, schwarz pulverbeschichtet. Sitz- und Rückengestell ebenfalls aus Metall, komplett schaumstoffgepolstert und mit einem attraktiven, pflegeleichten Stoffbezug (100% Polyester), unifarben, bezogen. Armlehnen te158,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
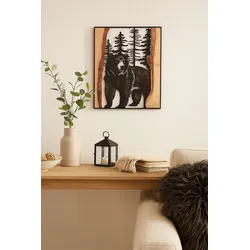
möbel direkt online Wanddekoobjekt Bär im Wald schwarzNatur trifft Industrial: Diese Wanddekoration setzt ein markantes 3-D-Bildmotiv „Bär im Wald“ in Szene. Der schwarze Metallrahmen umschließt detailreiche Elemente aus MDF und Metall. Die holzfarbene, gebeizt- und lackierte Oberfläche bringt Wärme, während43,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Wanddekoobjekt Blumenmotiv im Rahmen goldfarbenMetall Wanddeko Blütenmotiv im goldfarbenen Rahmen – moderne Wanddekoration, 74 cm hoch Beschreibung: Diese moderne Wanddekoration aus Metall setzt mit ihrem stilvollen Blütenmotiv einen eleganten Akzent in deinem Zuhause. Das Motiv ist harmonisch farb43,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Wanddekoobjekt Akzente im Wohnraum schwarzModerne Wanddekoration aus Metall – „Personen auf Kreisen sitzend“ Diese stilvolle Wanddekoration aus Metall setzt moderne Akzente in jedem Wohnraum. Die kunstvoll gestalteten Kreise aus Metall werden von filigranen Figuren aus Eisen ergänzt, die in har43,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Werden Abschreibungen im Soll oder Haben gebucht?
Abschreibungen werden im Soll gebucht. Sie stellen eine Wertminderung von Vermögensgegenständen dar und führen zu einer Verringerung des Buchwerts. Durch die Erfassung der Abschreibungen im Soll wird das Eigenkapital des Unternehmens reduziert. Dieser Buchungsvorgang spiegelt wider, dass der Wert des Vermögensgegenstands im Laufe der Zeit abnimmt und somit eine Wertberichtigung erforderlich ist. Letztendlich dienen Abschreibungen dazu, den tatsächlichen Wertverlust von Vermögensgegenständen in der Buchhaltung zu berücksichtigen. **
-
Was bedeutet L auf Lebensmittel?
"L auf Lebensmittel" steht für "Lagerung". Es kennzeichnet Lebensmittel, die bei Raumtemperatur gelagert werden können, ohne dass sie verderben. Diese Kennzeichnung gibt Verbrauchern eine Orientierung darüber, wie die Lebensmittel am besten aufbewahrt werden sollten, um ihre Haltbarkeit zu gewährleisten. Lebensmittel mit dem L-Symbol sollten trocken und kühl gelagert werden, um eine optimale Qualität zu erhalten. Es ist wichtig, die Lagerhinweise auf Lebensmitteln zu beachten, um eine längere Haltbarkeit und Frische zu gewährleisten. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Ähnliche Suchbegriffe für Scardoni-L-Abschreibungen-im
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Solmecke, Christian: Recht im Online-MarketingRecht im Online-Marketing , So schützen Sie sich vor Fallstricken und Abmahnungen in Social Media oder im Webshop. Aktuell zur EU-DSGVO. Aktualisierte 4. Auflage 2023 , Stabilisatoren > Sportfederung , Auflage: 4. Auflage, Erscheinungsjahr: 20230405, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Solmecke, Christian, Edition: REV, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1019, Themenüberschrift: BUSINESS & ECONOMICS / Business Law, Keyword: Bücher Grundlagen Tipps Tutorials Wissen; Google Analytics; E-Commerce; Abmahnung; Nutzungsrechte; Lizenzrechte; Soziale Medien; Recht Online-Marketing; Influencer-Marketing; Datenschutz; Urheberrecht; Internet-Recht; Social Web; Online-Handel; Facebook EuGH, Fachschema: Datenschutz-Grundverordnung - EU-DSGVO~E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Internet / Wirtschaft, Recht~Medienrecht, Fachkategorie: Recht der Werbung, Marketing und Sponsoring, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Handelsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 245, Breite: 175, Höhe: 61, Gewicht: 2006, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2250536, Vorgänger EAN: 9783836266895 9783836260435 9783836234764, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 170310679,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Polstersessel Im trendigen RetrostyleModerner Sessel mit einem Gestell aus Stahlrohr, schwarz pulverbeschichtet. Sitz- und Rückengestell ebenfalls aus Metall, komplett schaumstoffgepolstert und mit einem attraktiven, pflegeleichten Stoffbezug (100% Polyester), unifarben, bezogen. Armlehnen te158,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Polstersessel Im trendigen RetrostyleModerner Sessel mit einem Gestell aus Stahlrohr, schwarz pulverbeschichtet. Sitz- und Rückengestell ebenfalls aus Metall, komplett schaumstoffgepolstert und mit einem attraktiven, pflegeleichten Stoffbezug (100% Polyester), unifarben, bezogen. Armlehnen te158,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.